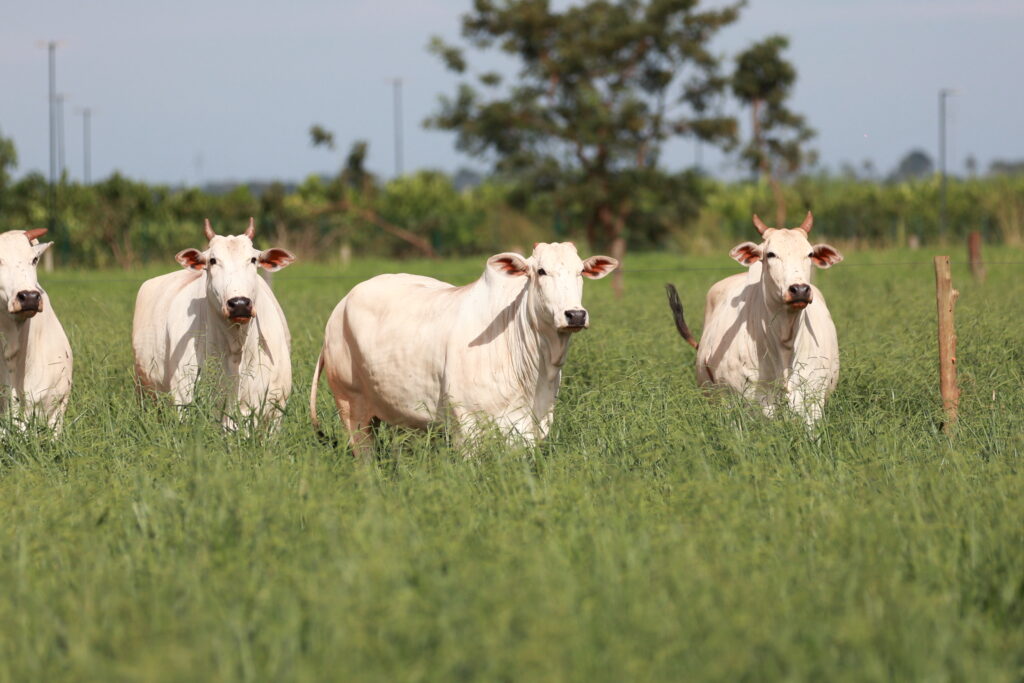
O mercado pecuário brasileiro começa a apresentar sinais mais claros de redução na oferta de bovinos para abate. Em setembro, o número de animais abatidos caiu 20,8% na comparação com o mesmo mês de 2025, segundo estimativa da Safras & Mercado.
Foram aproximadamente 2,96 milhões de bovinos abatidos no mês, contra 3,73 milhões um ano antes. A diferença representa cerca de 775 mil animais a menos enviados aos frigoríficos em apenas um mês.
A retração também aparece no acumulado do terceiro trimestre. Entre julho e setembro, foram estimados 9,14 milhões de bovinos abatidos, ante 11,14 milhões no mesmo período de 2025, uma redução de aproximadamente 18%.
O movimento ocorre em um momento de menor disponibilidade de animais terminados, dificultando o preenchimento das escalas de abate dos frigoríficos. Com menos lotes prontos disponíveis, a indústria passa a atuar de maneira mais estratégica nas compras.
Retenção de fêmeas ganha força
Um dos principais sinais de mudança no ciclo pecuário está no comportamento do abate de fêmeas.
Em setembro, os frigoríficos registrados no Serviço de Inspeção Federal (SIF) abateram 663 mil fêmeas, contra cerca de 968 mil no mesmo mês de 2025. A queda foi de 31,5%, segundo os dados levantados pela Safras & Mercado.
No acumulado de janeiro a setembro, o abate de fêmeas caiu de 9,39 milhões para 8,10 milhões de cabeças, retração de 13,8%.
A redução indica um possível movimento de retenção de matrizes depois de anos de descarte elevado. Em vez de serem destinadas ao frigorífico, parte das vacas e novilhas permanece nas propriedades para reprodução e recomposição do rebanho.
Esse processo tem efeitos que não aparecem imediatamente. Uma fêmea mantida no rebanho pode contribuir para a produção de novos bezerros, mas são necessários vários meses ou anos até que esses animais cheguem à fase de terminação e estejam novamente disponíveis para abate.
Menor oferta pode dar sustentação ao boi gordo
Com a oferta de animais mais ajustada, o mercado físico do boi gordo tende a ganhar maior sustentação. A menor disponibilidade pode aumentar a necessidade de compra dos frigoríficos e melhorar o poder de negociação dos pecuaristas que possuem animais terminados.
Isso, porém, não significa que a arroba necessariamente terá uma alta contínua. A capacidade de pagamento dos frigoríficos também depende do consumo interno, das exportações, dos preços da carne e das margens da indústria.
Outro ponto de atenção é o custo da reposição. Se a retenção de fêmeas avançar e a oferta de bezerros ficar mais limitada posteriormente, os preços dos animais de reposição também podem subir, aumentando os custos para recriadores e terminadores.
Pecuarista precisa acompanhar a mudança de ciclo
Os dados de setembro reforçam uma tendência que já vinha sendo observada ao longo dos últimos meses: o Brasil começa a deixar para trás um período de forte descarte de fêmeas e entra em uma fase de maior retenção de matrizes.
Para o produtor, o cenário exige atenção às decisões de venda, reposição e formação do rebanho. A arroba mais valorizada pode melhorar a receita de quem tem gado pronto, mas o resultado final dependerá principalmente dos custos da propriedade e do preço dos animais que serão comprados para reposição.
A mudança no ritmo dos abates é um dos principais indicadores de que o ciclo pecuário brasileiro pode estar entrando em uma nova fase, com oferta mais restrita de bovinos nos próximos períodos.