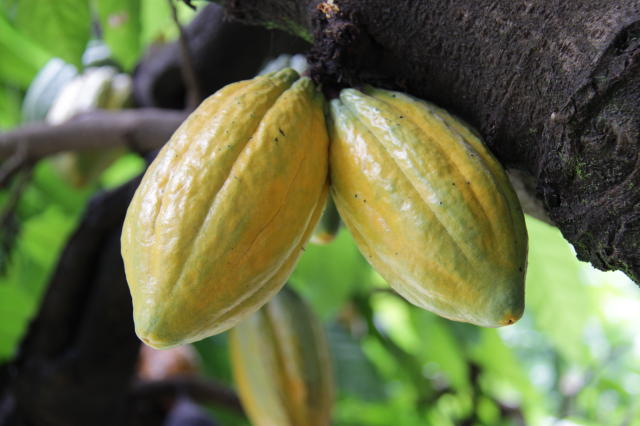
A oferta de cacau brasileiro apresentou recuperação na safra 2025/26, encerrada em setembro, enquanto a indústria começou a mostrar sinais de reação no processamento e nas exportações de derivados. Apesar da melhora dos indicadores mais recentes, a moagem ainda permanece abaixo dos níveis registrados antes da crise do setor.
Dados compilados pela Campos Consultores e divulgados pela Associação Nacional das Indústrias Processadoras de Cacau (AIPC) mostram que o recebimento de amêndoas totalizou 226.497 toneladas entre outubro de 2025 e setembro de 2026, um crescimento de 25,3% em relação ao ciclo anterior.
No terceiro trimestre de 2026, o volume recebido chegou a 71.652 toneladas, alta de 7,7% em comparação com o trimestre anterior e de 5% frente ao mesmo período de 2025. Foi o maior resultado para um terceiro trimestre na série analisada, de 2023 a 2026.
Segundo a AIPC, a evolução reflete a maior disponibilidade de matéria-prima nacional, mas a continuidade desse desempenho dependerá das condições climáticas, da produtividade das lavouras, do controle fitossanitário e dos investimentos no campo.
Moagem de cacau cresce, mas segue abaixo dos anos anteriores
A indústria processou 53.743 toneladas de cacau no terceiro trimestre, volume 8,1% superior ao do segundo trimestre e 16,4% maior que o registrado no mesmo período de 2025.
No acumulado de janeiro a setembro, a moagem atingiu 155.169 toneladas, avanço de 7,7% em relação a 2025. Apesar da recuperação, o resultado ainda ficou 8,6% abaixo do registrado em 2024 e 18,5% inferior ao de 2023.
Os números mostram que o aumento da disponibilidade de amêndoas começa a favorecer a atividade industrial, mas ainda não foi suficiente para restabelecer os volumes de processamento observados antes da crise.
Para a AIPC, a recuperação consistente da demanda por derivados será fundamental para transformar a maior oferta de cacau em crescimento da atividade industrial, geração de renda e manutenção de empregos.
Importações de amêndoas recuam com maior oferta nacional
O Brasil não registrou importações de amêndoas de cacau no segundo e no terceiro trimestres de 2026. Entre janeiro e setembro, as compras externas totalizaram 18.068 toneladas, uma redução de 57,1% em relação ao mesmo período de 2025.
A diminuição ocorre em um cenário de maior disponibilidade de matéria-prima brasileira e de moagem ainda abaixo dos níveis históricos.
A associação ressalta, no entanto, que a queda das importações não significa que o país tenha alcançado autossuficiência estrutural. A necessidade de comprar cacau no exterior continua dependendo do equilíbrio entre a produção nacional e a demanda da indústria.
Exportações de derivados avançam 54,3% no trimestre
As exportações brasileiras de derivados de cacau somaram 17.311 toneladas no terceiro trimestre, crescimento de 22,1% em relação ao trimestre anterior e de 54,3% na comparação com o mesmo período de 2025.
De janeiro a setembro, os embarques alcançaram 44.050 toneladas, alta de 10,2% em relação aos nove primeiros meses do ano passado.
Argentina e Estados Unidos dividiram a liderança entre os destinos das exportações no terceiro trimestre, respondendo, cada um, por aproximadamente 32% do volume embarcado.
O avanço das vendas externas contribuiu para a melhora da moagem e representa um dos principais sinais positivos para a cadeia brasileira do cacau.
Mercado interno ainda apresenta sinais de fragilidade
Enquanto as exportações de derivados cresceram, as importações desses produtos recuaram 16,1% no terceiro trimestre, para 9.373 toneladas.
No acumulado de janeiro a setembro, as compras externas totalizaram 32.709 toneladas, queda de 2% em relação ao mesmo período de 2025.
A redução das importações, combinada com o processamento ainda abaixo dos níveis anteriores à crise, indica que a recuperação do mercado doméstico continua sendo um desafio para a indústria.
A evolução do consumo será determinante para que o aumento da oferta de matéria-prima se converta em maior produção industrial e em melhores condições de comercialização ao longo da cadeia.
Mercado internacional depende da próxima safra africana
No cenário internacional, o terceiro trimestre foi marcado pela acomodação dos preços após o período de forte valorização provocado pela escassez de cacau. A recuperação da produção na safra 2025/26, especialmente na Costa do Marfim, contribuiu para ampliar a disponibilidade de amêndoas e recompor os estoques globais.
Ao mesmo tempo, a demanda por derivados apresentou recuperação gradual e desigual. O desempenho do pó de cacau mostrou-se relativamente mais favorável que o da manteiga e do liquor, segundo a análise de mercado da StoneX.
As atenções agora se voltam para a safra 2026/27 no Oeste Africano, especialmente na Costa do Marfim e em Gana. Relatos de desenvolvimento mais lento das lavouras e as incertezas climáticas aumentam a preocupação com o ritmo de chegada da nova produção ao mercado.
Para o quarto trimestre, a expectativa é de preços abaixo dos níveis registrados durante a crise de oferta, mas ainda sujeitos a oscilações conforme evoluam as condições das lavouras africanas e a recuperação do consumo mundial.
Recuperação depende do equilíbrio entre produção e demanda
Os resultados da safra 2025/26 indicam uma melhora importante na disponibilidade de cacau brasileiro, acompanhada por sinais de recuperação na moagem e nas exportações de derivados.
Entretanto, a continuidade desse movimento dependerá de dois fatores principais: a manutenção da produção nacional e o fortalecimento da demanda nos mercados interno e externo.
Para produtores e indústria, o desafio será consolidar os avanços recentes em um cenário internacional ainda marcado por incertezas climáticas e pela necessidade de recuperação do consumo.